O crescimento de uma empresa traz novos desafios para a gestão, especialmente quando a complexidade das operações aumenta sem que os processos e mecanismos de controle acompanhem essa evolução. Dificuldade para obter informações confiáveis, concentração de decisões em poucas pessoas e recorrência de falhas estão entre os sinais de que pode ser necessário estruturar uma auditoria interna.
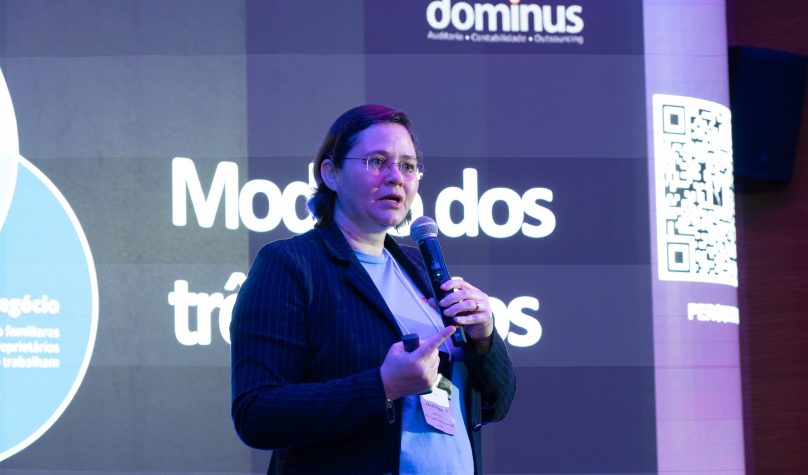
Segundo Karla Carioca, CEO e Sócia-Administradora do Grupo Dominus, a decisão de implantar essa estrutura depende da complexidade do negócio e da exposição a riscos.
“O momento de implantar a auditoria interna não está necessariamente relacionado ao faturamento ou ao número de funcionários da empresa, mas à complexidade de suas operações, à exposição a riscos e à necessidade de fortalecer seus mecanismos de controle e governança”, explica.
Entre os sinais que merecem atenção estão o crescimento acelerado sem a correspondente organização dos processos, a ausência de segregação adequada de funções, o excesso de controles manuais e a dificuldade para acompanhar se os procedimentos estão sendo cumpridos. A abertura de novas unidades, a diversificação das atividades e mudanças societárias também podem ampliar a necessidade de avaliação dos controles internos.
Nesse cenário, a auditoria interna permite examinar, de forma independente e objetiva, se os processos de governança, gestão de riscos e controles estão adequados e funcionando conforme o esperado. A proposta não é substituir a administração, mas oferecer uma avaliação estruturada que ajude a identificar vulnerabilidades antes que elas provoquem impactos relevantes.
Auditoria interna contribui para a eficiência da gestão
Além de identificar falhas, a auditoria interna pode revelar oportunidades de melhoria nos processos e apoiar decisões mais fundamentadas. O trabalho começa pela compreensão dos objetivos da empresa e dos riscos capazes de comprometer seus resultados, direcionando a análise para as áreas que exigem maior atenção.
A partir de uma abordagem de Auditoria Baseada em Riscos, o planejamento dos trabalhos prioriza os processos e as áreas mais relevantes para a organização. Essa avaliação pode abranger riscos financeiros, operacionais, tributários, trabalhistas e tecnológicos, além de questões relacionadas à segurança da informação, à conformidade e à possibilidade de fraudes.
A análise também pode revelar atividades duplicadas, etapas desnecessárias, falhas de comunicação entre setores, controles manuais excessivos e atrasos no acesso a informações importantes. Esses problemas podem elevar custos, reduzir a produtividade e comprometer a qualidade das decisões.
Com base nas evidências levantadas, a auditoria apresenta recomendações para aprimorar procedimentos, fortalecer controles e reduzir a exposição a riscos. O acompanhamento dessas recomendações também permite verificar se as fragilidades identificadas foram efetivamente corrigidas.
Karla ressalta, porém, que a auditoria não elimina os riscos nem assume a responsabilidade por sua gestão, que permanece com a administração.
“Sua contribuição está em oferecer avaliações independentes, evidências e recomendações que ampliem a capacidade da empresa de tomar decisões fundamentadas, prevenir perdas e melhorar continuamente seus processos.”
Estrutura deve acompanhar a realidade de cada empresa
Embora muitas vezes associada a grandes corporações, a auditoria interna também pode beneficiar empresas de médio porte e organizações menores. Para isso, sua estrutura precisa ser dimensionada de acordo com os riscos, as características da operação e os objetivos do negócio.
Em empresas de médio porte, por exemplo, a implantação pode começar com um diagnóstico dos principais riscos e controles, seguido de um plano de trabalho que priorize processos críticos, como compras, vendas, estoques, tesouraria, folha de pagamento e cumprimento de obrigações legais e tributárias.
A estrutura também pode variar conforme os recursos disponíveis. A empresa pode contar com uma equipe própria, contratar especialistas externos ou combinar os dois modelos, desde que preserve a objetividade da avaliação, a independência do trabalho e a competência técnica dos profissionais envolvidos.
“Um plano de auditoria baseado nos riscos, com escopo definido, procedimentos adequados e acompanhamento das recomendações, pode produzir resultados relevantes mesmo sem uma grande equipe”, destaca Karla.
A implantação, portanto, não precisa representar a criação de uma estrutura complexa ou burocrática. O ponto central é estabelecer um trabalho sistemático, com prioridades claras e avaliações proporcionais aos riscos do negócio.
Quando bem dimensionada, a auditoria interna pode contribuir para prevenir perdas, aprimorar processos e fortalecer a gestão, acompanhando a evolução da empresa e criando condições para um crescimento mais seguro e sustentável.